
O mercado pode não estar tão forte quanto parece
Marcelo López
Mais uma vez, quanta coisa muda de um dia para o outro!
No dia seguinte às eleições de meio de mandato nos Estados Unidos, os mercados inicialmente comemoraram o resultado. Os futuros viraram para o positivo e as ações subiram, na expectativa de uma redução das tensões geopolíticas, de preços mais baixos do petróleo e, consequentemente, de um alívio nas pressões inflacionárias. Já hoje, o humor mudou completamente, e o mercado sofreu uma forte onda de vendas.
O mais interessante é a velocidade com que a narrativa mudou. Primeiro, os analistas atribuíram a alta ao resultado das eleições. Agora, atribuem a forte reversão àquele mesmíssimo resultado! Pelo visto, um mesmo desfecho político pode ser interpretado como boa ou má notícia, dependendo de para que lado o mercado esteja andando.
Brincadeiras à parte, foi uma reversão significativa, e já circulam rumores de que alguns fundos quebraram. As ações que mais sofreram hoje foram as ligadas à inteligência artificial, diante do receio de que os democratas possam adotar políticas ou regulações que desacelerem o crescimento do setor nos Estados Unidos.
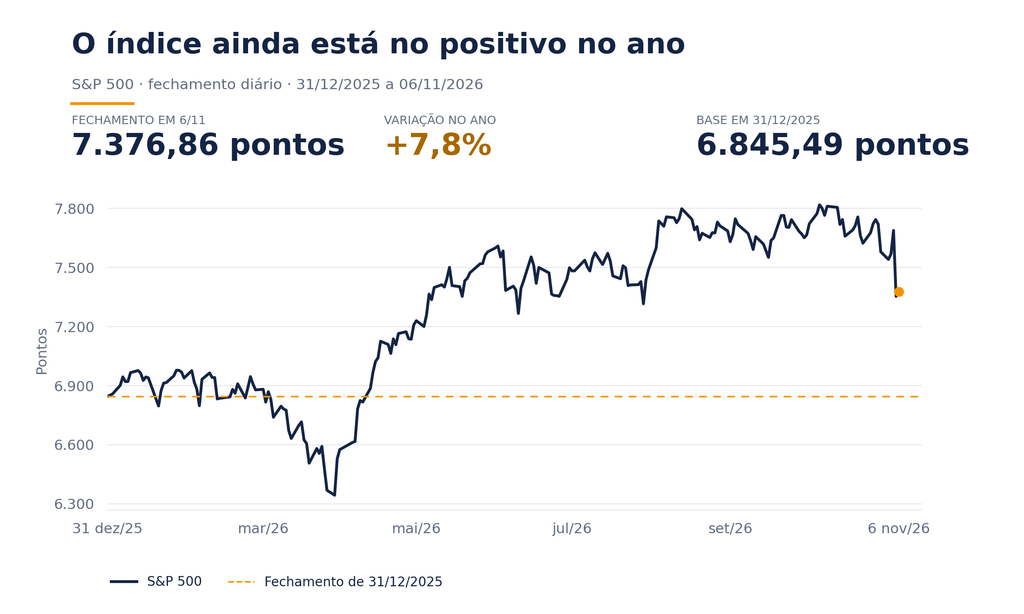
Se os rumores sobre a quebra de alguns fundos se confirmarem, isso é especialmente preocupante. Pense bem: o S&P 500 ainda acumula alta no ano e caiu apenas alguns pontos percentuais nesta semana. Se um recuo relativamente modesto já é suficiente para derrubar alguns fundos, só podemos imaginar o tamanho da alavancagem no sistema.
Fonte: Bloomberg/ L2 Capital
E é aí que a situação pode ficar perigosa. A alavancagem excessiva, mesmo concentrada em um único setor, como o de IA, pode ter consequências que vão muito além dele.
Quando posições alavancadas ficam sob pressão, os fundos podem ser obrigados a desmontar operações, vender outros ativos para atender a chamadas de margem ou reduzir sua exposição total. Isso pode desencadear um efeito dominó, espalhando a pressão vendedora por todo o mercado, inclusive por ações e setores que pouco têm a ver com o gatilho inicial.
Em outras palavras, a verdadeira preocupação talvez não seja a queda inicial em si, mas o que ela pode revelar sobre o volume de alavancagem e de risco que se acumulou sob a superfície do mercado.
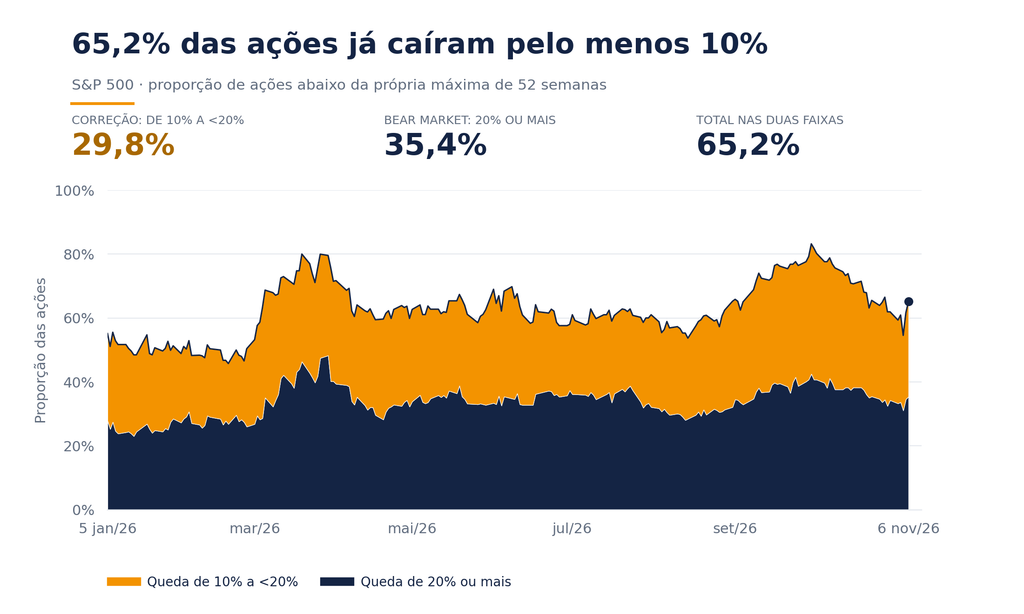
A maioria das ações do S&P 500 já está em território de bear market, com quedas de 20% ou mais, ou de correção, com quedas de 10% ou mais. Enquanto isso, um número relativamente pequeno de ações de grande peso ainda sustenta o índice e mascara a fraqueza por trás dele.
Fonte: Bloomberg/ L2 Capital
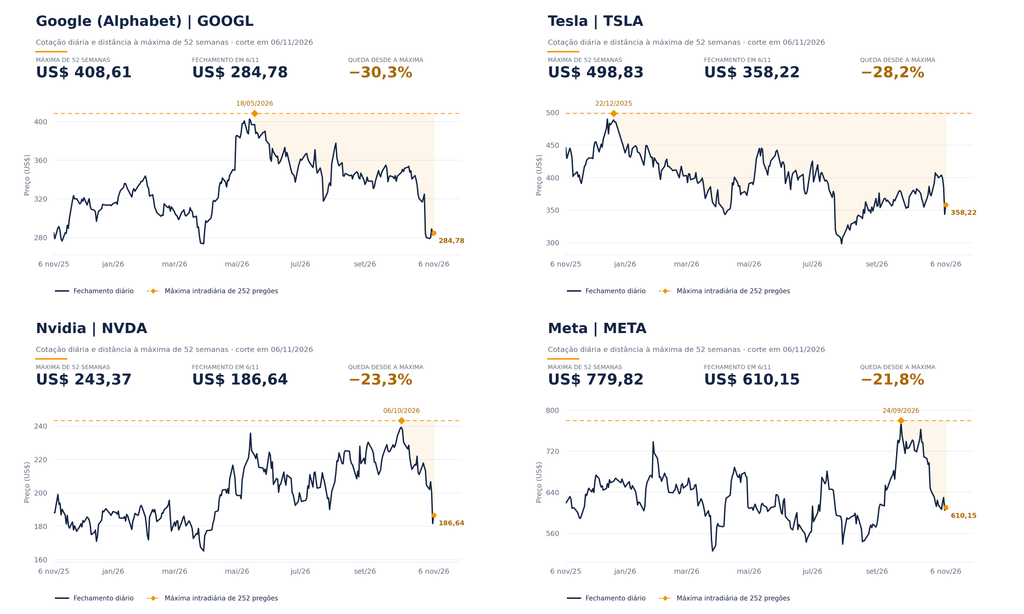
Mas até essa sustentação está ficando cada vez mais frágil. Restam cada vez menos ações para segurar o índice, já que alguns dos maiores e mais acompanhados nomes do mercado agora estão claramente em território de bear market: Google (-30%), Tesla (-28%), Nvidia (-23%) e Meta (-22%). Juntas, essas quatro empresas representam pouco mais de 16% do S&P 500.
Fonte: Bloomberg/ L2 Capital
Como venho apontando repetidamente, essa queda do mercado tem seguido uma sequência bastante previsível. Primeiro, apanham as empresas mais arriscadas e especulativas. Depois, o restante do mercado começa a sentir a pressão. Em seguida, vêm os grandes nomes conhecidos, que os investidores costumam tratar como intocáveis. Por fim, a fraqueza chega ao próprio índice.
Já vimos esse roteiro antes. Foi assim em 1929, durante a bolha das pontocom, em 2000, e novamente em 2021. Em todas essas ocasiões, os sinais de alerta estavam lá: especulação excessiva, valuations esticados, concentração crescente em um punhado de ações e, talvez o mais importante, alavancagem demais no sistema.
As circunstâncias nunca são exatamente as mesmas, e a história não se repete à perfeição. Mas a dinâmica por trás desses movimentos é muito familiar. O que vemos hoje se parece cada vez mais com aqueles episódios e levanta uma pergunta incômoda: estamos assistindo à história se repetir mais uma vez?
O maior risco é que os investidores confundam um mercado puxado por um punhado de ações com desempenho superior com um mercado de alta saudável, sustentado por um conjunto amplo de empresas. Quando a fraqueza finalmente aparece nos grandes índices, boa parte do estrago já pode ter acontecido sob a superfície.
Agora, enquanto escrevo estas linhas, os futuros do S&P 500 e do Nasdaq já voltaram ao campo positivo. Talvez não seja nada, e o mercado se recupere tão rapidamente quanto caiu. Mas, na minha opinião, este não é o momento de tentar bancar o herói, segurar facas em queda ou presumir que toda baixa seja, automaticamente, uma oportunidade de compra.
Quando a amplitude do mercado se deteriora a esse ponto, até as empresas mais fortes podem sofrer uma pressão vendedora considerável. A preservação de capital e a gestão de risco devem vir antes da tentativa de acertar o fundo exato.
Este artigo tem finalidade exclusivamente informativa e reflete minhas opiniões na data de publicação, sujeitas a revisão. Não constitui oferta ou recomendação de compra ou venda de valores mobiliários nem aconselhamento financeiro individualizado. Os cenários apresentados envolvem incertezas e podem não se concretizar. Investimentos envolvem riscos, inclusive de perda parcial ou total do capital investido. Faça sua própria análise, considerando seus objetivos, sua situação financeira e sua tolerância ao risco, e não tome decisões de investimento com base apenas neste conteúdo.