
O índice sobe. O mercado enfraquece.
MARCELO LOPEZ | 12 de outubro de 2026
Quando peguei o jornal para ler nesta manhã, uma manchete chamou minha atenção imediatamente: “O peso dos financiamentos imobiliários atinge níveis vistos pela última vez em 1989.” Segundo a reportagem, as prestações do financiamento de um imóvel de preço mediano poderiam consumir quase 40% da renda de uma família australiana típica se o banco central australiano (RBA) elevar os juros novamente no mês que vem, como os mercados financeiros amplamente esperam.
Para muitas famílias, isso significaria comprometer uma parcela ainda maior da renda com o pagamento do financiamento imobiliário, deixando menos espaço para despesas do dia a dia, poupança e gastos discricionários.
E esse não é um problema apenas australiano. No mundo todo, a dificuldade de comprar uma moradia e o custo do crédito continuam sendo desafios importantes. Nos Estados Unidos, o mercado de financiamento imobiliário também está sob forte pressão, com as taxas fixas dos financiamentos de 30 anos disparando para mais de 7%.
Para quem pretende comprar uma casa, o custo elevado do crédito, os preços altos dos imóveis e os orçamentos familiares mais apertados tornaram a entrada no mercado imobiliário cada vez mais difícil. Quem já tem um imóvel também não está imune, especialmente aqueles que precisam refinanciar a taxas significativamente mais altas.
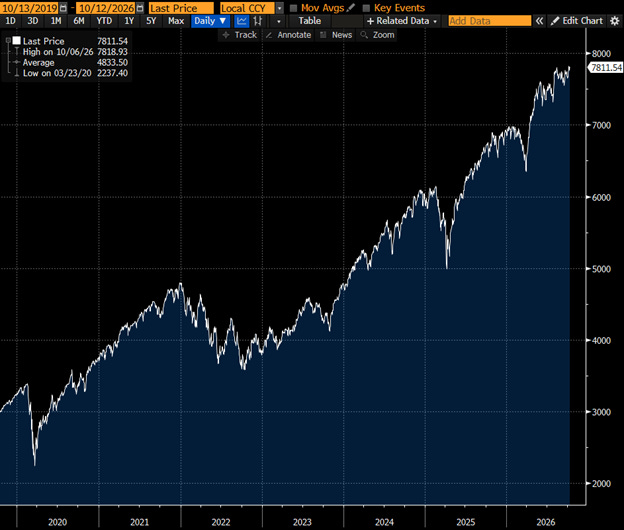
Diante desse cenário, seria razoável esperar que os mercados financeiros refletissem uma preocupação crescente com a economia. Mas, de forma um tanto paradoxal, o S&P 500 está sendo negociado perto de sua máxima histórica.
Como o mercado de ações pode continuar tão forte quando as famílias enfrentam uma pressão financeira crescente e o custo do crédito permanece elevado?
A resposta, ao menos em parte, está na composição do índice e na concentração do desempenho do mercado em um grupo relativamente pequeno de grandes empresas.
O S&P 500 reúne aproximadamente 500 das principais empresas americanas de capital aberto, ponderadas pelo valor de mercado. Isso significa que suas maiores componentes têm uma influência desproporcional sobre o desempenho do índice como um todo. Quando um punhado de gigantes vai bem, pode puxar o índice inteiro para cima, mesmo enquanto uma grande parcela de suas componentes enfrenta dificuldades.
Segundo números destacados pelo The Kobeissi Letter, 84% das ações do S&P 500 estão sendo negociadas pelo menos 10% abaixo de suas respectivas máximas históricas, o que as coloca no chamado território de correção. Ainda assim, o próprio índice está só um pouquinho abaixo de sua máxima histórica, registrada na semana passada (e, com os futuros apontando para cima, podemos ver o S&P 500 alcançar uma nova máxima histórica).
Fonte: Bloomberg, L2 Capital
Essa divergência marcante nos diz algo importante sobre o ambiente atual: a força do índice que aparece nas manchetes não reflete necessariamente a saúde do mercado de ações como um todo. Sob a superfície, a fraqueza está muito mais disseminada do que o índice em níveis recordes sugere.
Segundo o relatório, 59% das ações do S&P 500 estão pelo menos 20% abaixo de suas máximas históricas, em território de mercado de baixa. Enquanto isso, 41% caíram mais de 30%, e 17% sofreram quedas superiores a 50%.
São perdas expressivas para empresas que fazem parte do principal índice americano de ações de grande capitalização. Embora uma queda em relação à máxima histórica não indique necessariamente uma deterioração dos fundamentos, a abrangência dessas perdas sugere que a fraqueza vai muito além de um punhado de empresas isoladas.
O recorte por setor mostra um quadro igualmente preocupante. O setor imobiliário lidera as quedas, com 97% de suas ações sendo negociadas pelo menos 10% abaixo das máximas históricas. Como mostram os números mencionados no início deste artigo, isso não deveria causar muita surpresa.
E não é só o setor imobiliário: materiais vem logo atrás, com 96%; serviços de utilidade pública, com 94%; e consumo discricionário, com 92%. Vários desses setores são particularmente sensíveis aos juros, às condições de financiamento e às mudanças nas expectativas econômicas.
As empresas do setor imobiliário sofrem com o custo elevado do crédito e com taxas de capitalização mais altas, enquanto as empresas de serviços de utilidade pública podem enfrentar dificuldades quando a alta dos rendimentos dos títulos torna os investimentos em renda fixa mais atraentes. As empresas de materiais e de consumo discricionário também podem enfrentar obstáculos diante das preocupações com o crescimento econômico, o custo dos insumos e os gastos das famílias.
Já vi esse filme antes, tanto nos muitos mercados de baixa que vivi na prática quanto nos inúmeros outros que estudei ao longo da história dos mercados.
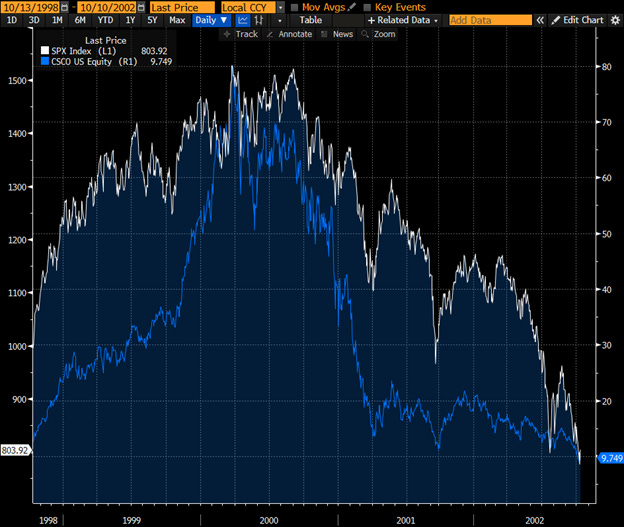
Embora cada período de queda tenha seus próprios gatilhos e características, o padrão costuma começar de maneira muito parecida. As ações mais fracas, com fundamentos menos sólidos, tendem a cair primeiro. Depois vêm as empresas maiores, à medida que a pressão vendedora se espalha e a confiança dos investidores começa a se deteriorar.
Em algum momento, até as grandes líderes do mercado têm dificuldade para se sustentar, e a fraqueza que inicialmente parecia isolada se torna impossível de ignorar. Quando o índice mais amplo finalmente começa a cair, boa parte do estrago pode já ter acontecido sob a superfície.
Fonte: Bloomberg, L2 Capital
Veja o gráfico acima, que compara o S&P 500, em branco, com a Cisco, em azul. Repare como a Cisco começa a cair bem antes de o índice mais amplo seguir o mesmo caminho. Leva tempo para que a fraqueza de ações individuais se traduza em uma queda significativa do mercado como um todo. Se eu pudesse incluir a Pets.com nesse gráfico, o padrão seria ainda mais evidente: você a veria desabar muito antes de a Cisco ou o S&P 500 começarem suas grandes quedas.
Vimos um padrão semelhante em 1929, 1973–74, 2000 e 2008. O mercado de baixa que começou no fim de 2021 seguiu uma trajetória parecida, com muitas ações individuais sofrendo perdas expressivas antes de o mercado mais amplo refletir plenamente o estrago.
A Meta, antiga Facebook, por exemplo, despencou mais de 70% entre o pico de 2021 e a mínima de novembro de 2022, antes de o boom da inteligência artificial ajudar a reavivar o entusiasmo dos investidores pelas ações de tecnologia.
A inteligência artificial tem sido o motor que puxa este mercado para cima, e vem fazendo isso com bastante força há algum tempo. Enquanto isso, muitas empresas que não estão entre as maiores componentes do índice têm dificuldade para atrair capital, já que os fluxos dos investidores continuam fortemente concentrados em um grupo relativamente pequeno de gigantes.
Os maiores participantes continuam despejando bilhões em infraestrutura de inteligência artificial, data centers e capacidade computacional, beneficiando-se do momentum e do entusiasmo em torno da tecnologia. No entanto, continua em aberto a questão de quanto tempo esses investimentos levarão para se traduzir em lucros sustentáveis e retornos relevantes.
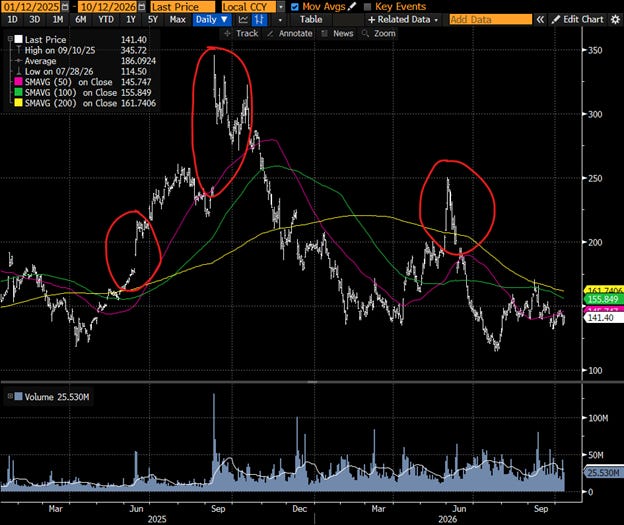
Há alguns trimestres, sempre que uma grande empresa anunciava que investiria dezenas de bilhões de dólares em inteligência artificial, o mercado frequentemente a recompensava com uma disparada na cotação. Os investidores pareciam dispostos a relevar os enormes custos iniciais, concentrando-se na promessa de crescimento futuro e nas vantagens competitivas que esses investimentos poderiam trazer. Essa reação, porém, parece estar mudando.
Os mercados estão examinando cada vez mais de perto o custo desses investimentos, questionando sua rentabilidade de longo prazo e exigindo evidências mais claras de que os gastos gerarão retornos adequados. O desempenho recente das ações da Oracle, mostrado abaixo, oferece um exemplo interessante dessa mudança no sentimento dos investidores.
Fonte: Bloomberg, L2 Capital
Agora estamos começando a ver sinais de tensão entre empresas muito expostas ao boom da inteligência artificial. Aqui na Austrália, a Firmus é um exemplo particularmente marcante. Há poucas semanas, seu IPO planejado era apresentado como uma das oportunidades de investimento mais quentes do mercado. Mas, em 8 de outubro, a empresa engavetou sua proposta de abertura de capital depois que a demanda dos investidores ficou abaixo das expectativas, em meio a preocupações com seu valuation, seu nível de endividamento e seu histórico operacional.
O episódio sugere que os investidores estão ficando mais cautelosos ao pagar valuations elevados por empresas cujos ambiciosos planos de crescimento ainda precisam se provar.
A pressão não se limita ao mercado de ações. Nos Estados Unidos, os bancos também estão encontrando cada vez mais dificuldade para colocar no mercado alguns dos enormes empréstimos ligados à construção de data centers para inteligência artificial. A Oracle se tornou um exemplo de destaque: US$ 18 bilhões em empréstimos ligados ao seu projeto de data center no Novo México estão, segundo relatos, sendo negociados abaixo do valor de face, à medida que aumentam as preocupações com o financiamento, a execução do projeto e o peso crescente da dívida da empresa.
Esses acontecimentos não significam que o boom da inteligência artificial acabou, mas sugerem que investidores e credores estão se tornando mais seletivos. O mercado está começando a fazer perguntas mais difíceis sobre quem, no fim das contas, vai financiar essa expansão, quanta dívida o setor consegue sustentar e se os retornos justificarão as somas extraordinárias que estão sendo comprometidas.
Se o punhado de ações que sustenta este mercado está começando a perder força, talvez seja hora de ficar mais cauteloso. Quando os ganhos do mercado dependem cada vez mais de um pequeno grupo de empresas de grande peso, qualquer fraqueza significativa entre essas líderes pode ter um impacto desproporcional sobre o índice mais amplo. Com tantas ações já sendo negociadas bem abaixo de suas máximas, acredito que vale prestar muita atenção a esses sinais de alerta, em vez de supor que o mercado continuará subindo indefinidamente.
Estou reduzindo minhas posições gradualmente. Não estou fazendo mudanças drásticas, mas estou aumentando ainda mais minha alocação em caixa, por precaução. Vou trazer uma atualização da carteira mais tarde nesta semana.
ESTE TEXTO NÃO CONSTITUI ACONSELHAMENTO FINANCEIRO. FAÇA SUA PRÓPRIA ANÁLISE E NÃO COMPRE NEM VENDA QUAISQUER VALORES MOBILIÁRIOS COM BASE APENAS NESTAS INFORMAÇÕES.