
O sinal de alerta da Coreia, a concentração da liderança do mercado e os riscos ocultos do investimento passivo
MARCELO LOPEZ | 13 de outubro de 2026
Estou apenas pensando em voz alta sobre o momento atual dos mercados.
Como mencionei ontem, este é, em grande medida, um mercado movido por fluxos. Cada vez mais, são os fluxos que ditam os valuations, hoje muito mais do que os fundamentos. Quando o dinheiro entra em um grupo relativamente pequeno de ações, seus preços sobem, seu peso nos índices aumenta e elas atraem ainda mais dinheiro. É um ciclo que se retroalimenta. A questão é o que acontece quando a música para.
Não há uma razão evidente, baseada nos fundamentos, que justifique o valuation da Apple, por exemplo, em relação ao de tantas outras empresas excelentes. Mas, em um mercado dominado por fluxos, isso não importa. O dinheiro vai para onde o dinheiro já está indo, e os vencedores continuam vencendo.
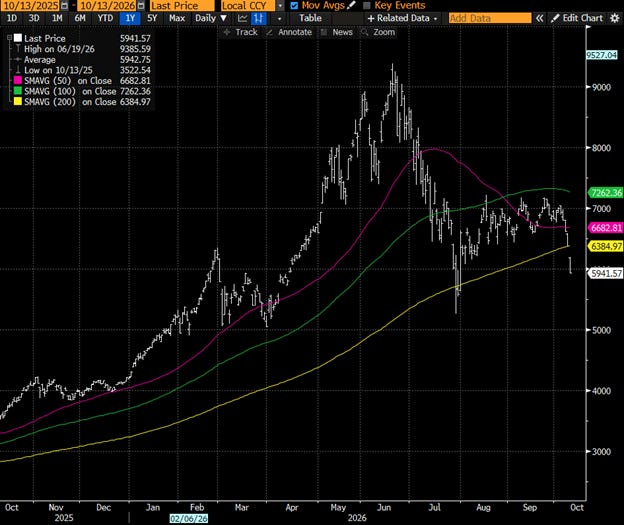
O mercado da Coreia do Sul está despencando enquanto escrevo estas palavras. Sim, eu sei que Samsung Electronics e SK Hynix respondem por cerca de metade do KOSPI, e isso faz uma enorme diferença.
KOSPI amplia queda para 6% com tombo de Samsung e SK Hynix
Fonte: Bloomberg, L2 Capital
Os receios de concorrência chinesa no mercado de chips de memória podem pressionar a rentabilidade dessas empresas nos próximos anos. Mas acho que pode haver algo mais interessante acontecendo aqui.
Samsung e SK Hynix concluíram seus programas de recompra de ações no início de outubro, coincidindo com o começo da pressão de baixa sobre o mercado coreano. Coincidência, talvez, mas a retirada de uma fonte importante de sustentação compradora pode ter deixado o mercado mais vulnerável a uma reversão do sentimento.
Além disso, estou neste mercado há tempo suficiente para saber que a Coreia pode ser o canário na mina de carvão. Sua dependência de importações de energia, sua economia voltada à exportação e sua sensibilidade à demanda industrial global fazem dela um mercado útil de acompanhar quando tentamos entender para onde a economia mundial pode estar caminhando.
Uma queda acentuada também pode sinalizar uma aversão crescente ao risco, especialmente quando atinge as empresas que estão no centro do ciclo global de investimentos.
Será que os gastos extraordinários com hardware para inteligência artificial podem, em algum momento, começar a desacelerar? Claro. Já vimos esses ciclos de investimento antes. O capital corre para uma tecnologia promissora, as expectativas sobem e os investimentos se tornam cada vez mais agressivos.
Em algum momento, os investidores começam a se perguntar se os retornos justificarão os gastos. Se essa reavaliação começar, as consequências podem ir muito além dos semicondutores.
Não estou tentando prever os mercados. Isso é uma tolice, e não tenho a menor intenção de fingir o contrário. Mas algumas luzes amarelas já estão piscando há algum tempo, e acho que merecem atenção.
O mercado está cada vez mais dependente do fluxo de recursos, enquanto diminui o número de empresas responsáveis por impulsionar o desempenho dos índices.
À medida que as maiores ações passam a representar uma parcela maior dos índices, sua influência cresce. Isso cria uma situação curiosa: o mercado pode parecer saudável na superfície, mesmo enquanto um número crescente de empresas perfeitamente boas fica para trás.
E isso me leva ao que considero particularmente interessante.
Há uma enorme divergência entre os valuations de empresas sólidas e lucrativas, que expandem seus negócios e pagam dividendos, e os daquele punhado de gigantes que atrai a maior parte do dinheiro.
Algumas empresas excelentes estão sendo negociadas a valuations cada vez mais difíceis de ignorar, enquanto as chamadas top 10 continuam absorvendo uma parcela desproporcional da atenção e do capital dos investidores.
A ironia é que muitas dessas líderes de mercado pagam muito pouco em dividendos, preferindo devolver capital por meio de recompras de ações. Segundo dados da Bloomberg, o dividend yield do Google é de cerca de 0,25% ao ano, o da Apple, de aproximadamente 0,32%, enquanto Amazon e Tesla não pagam dividendo algum. Essas empresas entendem como o jogo funciona e o jogam extremamente bem.
As recompras podem fazer todo o sentido. Elas reduzem o número de ações em circulação, aumentam o lucro por ação e podem ser uma forma eficiente de devolver capital aos acionistas. Mas há uma consequência mais ampla para o mercado que merece ser considerada.
Em um índice ponderado pelo valor de mercado, as empresas que distribuem dividendos reduzem seu valor de mercado pelo montante pago, mantido todo o resto constante. As empresas que retêm caixa não sofrem essa redução específica. Enquanto isso, o dinheiro novo que entra em fundos passivos é alocado de acordo com o valor de mercado, direcionando uma parcela desproporcional às maiores empresas. O sistema não recompensa o pagamento de dividendos; recompensa o valor de mercado.
Já as recompras podem sustentar os indicadores por ação e permitir que as empresas devolvam capital sem fazer distribuições regulares de dinheiro aos acionistas. Também podem ajudar a sustentar a cotação, reforçando a posição das maiores empresas nos índices ponderados pelo valor de mercado.
Em um índice cada vez mais dominado pelo valor de mercado, essa dinâmica importa. As maiores empresas atraem investimento passivo por causa de seu tamanho, e seu tamanho aumenta à medida que o preço de suas ações sobe. Esse peso maior, por sua vez, direciona para elas uma parcela ainda maior do dinheiro novo que acompanha os índices. O círculo se alimenta de si mesmo.
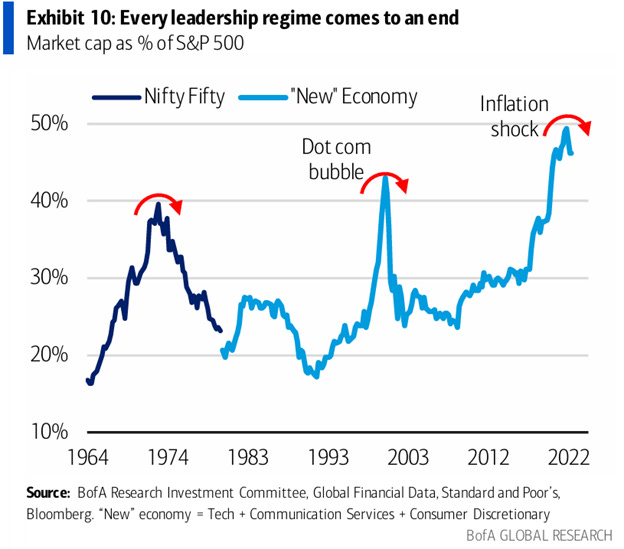
Mas, como nos lembra o BofA, toda fase de liderança chega ao fim.
Fonte: Bank of America
Enquanto isso, as empresas que pagam dividendos expressivos podem distribuir recursos que os investidores depois alocam em outros lugares. Podem ser empresas excelentes, gerar muito caixa e remunerar seus acionistas, mas ainda assim receber relativamente pouca atenção em um mercado obcecado por momentum e pela liderança dos índices.
A pergunta central, para mim, é quanto do desempenho do mercado depende da continuidade das compras e o que acontece se o comprador marginal desaparecer.
O investimento passivo se tornou uma das forças que definem os mercados modernos. Enquanto o dinheiro continuar entrando em ETFs e fundos de índice, as maiores empresas que compõem esses índices provavelmente continuarão entre as principais beneficiárias. Mas o que acontece se esses aportes desacelerarem de forma significativa, pararem por completo ou, Deus nos livre, se transformarem em saídas?
As consequências podem ser significativas.
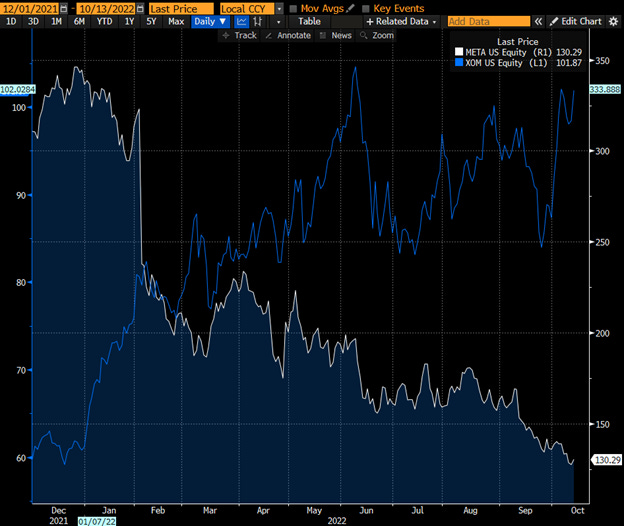
Os resgates não necessariamente se traduziriam em uma rotação ordenada para ações mais baratas, mas isso pode acontecer (veja o gráfico abaixo). Dependendo da reação dos investidores, a pressão vendedora pode se concentrar justamente nas empresas que mais se beneficiaram de anos de entrada de recursos. Valuations que pareciam resilientes durante a alta podem, de repente, se tornar muito mais sensíveis a mudanças no sentimento.
Meta Platforms (Facebook), em branco, e Exxon, em azul, durante a correção de 2021/22:
Fonte: Bloomberg, L2 Capital
Foi muito parecido nos anos 1970, quando as Nifty Fifty eram consideradas ações intocáveis, que os investidores podiam comprar a praticamente qualquer preço. Até que já não podiam. O mesmo aconteceu com as ações de tecnologia no fim dos anos 1990.
Este é um dos mercados mais caros da história, com o CAPE de Shiller do S&P 500 em torno de 42 vezes, ante uma média histórica de aproximadamente 17 vezes. Embora valuations elevados não signifiquem necessariamente que uma correção seja iminente, eles deixam menos espaço para decepções e levantam dúvidas sobre os retornos que os investidores podem razoavelmente esperar na próxima década.
Talvez a queda de hoje na Coreia seja apenas mais um episódio de volatilidade. Talvez os receios sobre a concorrência chinesa estejam sendo exagerados, e o ciclo de investimentos em inteligência artificial ainda tenha anos pela frente. Os mercados têm o hábito de fazer pessoas sensatas parecerem tolas quando elas ficam confiantes demais em suas próprias teorias.
Mas a concentração dos retornos do mercado, a importância crescente dos fluxos passivos e a distância cada vez maior entre um punhado de pesos-pesados dos índices e o restante do mercado merecem ser acompanhadas.
O dia em que o fluxo para o investimento passivo de fato se inverter pode ser o dia do acerto de contas para um mercado que se tornou cada vez mais dependente dele.
E, quando isso se tornar óbvio para todos, os sinais de alerta talvez já estejam piscando há bastante tempo.
Voltei a um relatório do Bank of America do fim de 2022, que revisitou as Nifty Fifty e destacou cinco lições que continuam surpreendentemente relevantes hoje:
- Não enfrente um Fed que está combatendo a inflação.
- Cuidado com as armadilhas de valor.
- A alocação ativa de ativos é essencial.
- Ações de crescimento de empresas jovens podem se tornar ações de valor de empresas maduras.
- Sempre há um mercado em alta em algum lugar: compre energia, small caps e ações de valor.
ESTE TEXTO NÃO CONSTITUI ACONSELHAMENTO FINANCEIRO. FAÇA SUA PRÓPRIA ANÁLISE E NÃO COMPRE NEM VENDA QUAISQUER VALORES MOBILIÁRIOS COM BASE APENAS NESTAS INFORMAÇÕES.